Primero te escuchamos. Después te asesoramos.
Un abogado estudia tu situación antes de recomendarte iniciar ningún procedimiento.
Estudiamos personalmente si puedes cancelar tus deudas mediante la Ley de Segunda Oportunidad. Sin intermediarios. Tu caso directamente con un abogado.
Valoración gratuita2 minutos · Sin compromiso
¿Cuánto debes aproximadamente?

Las deudas no solo afectan a tus cuentas. Condicionan decisiones, proyectos y tranquilidad.
Cuotas. Préstamos. Tarjetas. Embargos. Llamadas.
Cuando cada decisión está condicionada por lo que debes, es difícil imaginar que las cosas puedan cambiar.
Pero una mala etapa financiera no tiene por qué definir el resto de tu vida.
La legislación española reconoce que las personas que han sufrido un revés económico merecen la posibilidad de empezar de nuevo.
Si cumples los requisitos, un juez puede cancelar legalmente las deudas que no puedes pagar. No es una negociación. No es un aplazamiento. Es una resolución judicial.
Se llama exoneración del pasivo insatisfecho (antes conocida como BEPI) y está regulada en el Texto Refundido de la Ley Concursal.
Es un juez quien acuerda la exoneración de las deudas, no un acuerdo privado.
Particulares y autónomos pueden acogerse si cumplen los requisitos.
Un procedimiento previsto en la ley, con control judicial en cada paso.
Miles de personas en España ya se han acogido a ella para empezar de nuevo.
Nadie debería iniciar un procedimiento judicial a ciegas. Por eso respondemos estas preguntas antes de que decidas nada.
Comprobar mi casoNo te pedimos que confíes en una promesa. Te contamos cómo trabajamos, para que puedas comprobarlo.
Un abogado estudia tu situación antes de recomendarte iniciar ningún procedimiento.
No te prometeremos cancelar tus deudas sin haber analizado antes tu situación.
Precio cerrado. Sabrás cuánto pagas, qué incluye y por qué.
No tendrás que llamar para preguntar cómo va. Te mantendremos informado durante el procedimiento.
Desde el principio sabrás quién lleva tu caso: un abogado colegiado, identificado con su nombre, apellidos y número de colegiado.
Sin call centers. Sin intermediarios innecesarios. Sin tener que contar tu historia una y otra vez.
Tu abogado conocerá tu situación, seguirá tu procedimiento y será tu referencia de principio a fin.
Ese es el compromiso de Noriega y Alba Abogados.
Los plazos judiciales no dependen de nosotros, pero los nuestros sí.
Cinco pasos claros. Sabrás en todo momento en cuál estás y qué viene después.
Empezar por el paso 1Rellena el test gratuito o escríbenos. Sin compromiso.
Analizamos tus deudas, ingresos y patrimonio. Te decimos si encajas y qué opciones tienes, sin letra pequeña.
Diseñamos la estrategia, te explicamos plazos y costes, y recopilamos la documentación.
Presentamos tu caso ante el juzgado y defendemos tu derecho ante cualquier oposición. Tú sigues con tu vida; nosotros, con tu expediente.
Buscamos la exoneración de tus deudas ante el juzgado. Si se concede, empiezas de nuevo.
Por eso primero estudiamos tu situación y después te decimos si consideramos adecuado iniciar el procedimiento.

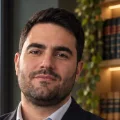
Soy David Noriega Alba, abogado colegiado nº 144225 del Ilustre Colegio de la Abogacía de Madrid.
Fundé este despacho porque creo que las personas endeudadas merecen un abogado que les mire a la cara, les diga la verdad sobre su situación y les acompañe hasta el final.
Cada caso que llega a este despacho lo estudio yo personalmente. No delego tu expediente a un equipo que no conoces. Cuando llamas, me encuentras a mí.
Creo que una persona que ha tenido el valor de reconocer que necesita ayuda merece una atención a la altura de esa decisión.
David Noriega AlbaAbogado · ICAM nº 144225
Verificar colegiación en el ICAM
 Preguntas difíciles
Respuestas de abogado, no de comercial.
La Ley de Segunda Oportunidad permite la exoneración del pasivo insatisfecho a personas insolventes de buena fe. Pero no es automático ni universal: hay que cumplir requisitos. Lo primero que hacemos es estudiar si tu caso encaja.
La ley permite exonerar deuda pública hasta un máximo de 10.000 € por cada organismo (Hacienda y Seguridad Social): los primeros 5.000 € íntegramente y, a partir de ahí, el 50 % hasta ese límite. Analizamos tu deuda pública específica en la valoración gratuita.
Depende de tu situación concreta: si la hipoteca está al día, si el valor de la vivienda es inferior a la deuda hipotecaria y otros factores. Es una de las primeras cosas que estudiamos.
Con la declaración del concurso se suspenden, con carácter general, las ejecuciones y embargos individuales, incluidos los de nómina. El vehículo puede protegerse si es necesario para tu actividad profesional. Cada caso tiene matices.
La duración habitual está entre 12 y 18 meses, pero depende del juzgado y de la complejidad del caso. No te prometemos plazos que no controlamos. Lo que sí controlamos es la agilidad de nuestra parte.
Precio cerrado y pagos fraccionados adaptados a tu situación. Sin sorpresas. Te lo explicamos antes de firmar nada.
Sí. Autónomos y particulares pueden acogerse. Para autónomos analizamos deudas con proveedores, AEAT y Seguridad Social.
Te lo diremos antes de que gastes un euro. Por eso insistimos en el estudio previo: si no encajas, te explicamos por qué y qué alternativas tienes.
Nuevos amaneceres
Algunas de las situaciones de clientes a los que hemos ayudado.
Javier · Comunidad de Madrid
≈ 74.000 € de deuda
EstrategiaConcurso adaptado a su patrimonio y solicitud de exoneración. La deuda con Hacienda y con la Seguridad Social se trató por separado, dentro del límite exonerable que la ley fija para cada organismo.
Patricia · Cataluña
≈ 51.000 € de deuda
EstrategiaAcreditar que la deuda venía de gastos familiares que ya no podía sostener sola y solicitar la exoneración, preservando la parte de su nómina necesaria para vivir.
Antonio · Región de Murcia
≈ 34.000 € de deuda
EstrategiaIncluir en el concurso tanto lo que debía como avalista como sus propios créditos, y solicitar la exoneración de todo lo que la ley permite cancelar.
Laura · Andalucía
≈ 46.000 € de deuda
EstrategiaAcreditar la insolvencia y que el negocio se había gestionado de buena fe, requisito clave de la ley, y solicitar la exoneración de las deudas pendientes.
Elena · Asturias
≈ 57.000 € de deuda
EstrategiaAcreditar una insolvencia real y prolongada, revisar si existían bienes que pudieran venderse y solicitar la exoneración antes de que el embargo alcanzara su futuro sueldo.
Rubén · País Vasco
≈ 83.000 € de deuda
EstrategiaClasificar cada deuda según su origen (financiera, comercial y tributaria), plantear el concurso que correspondía a su patrimonio y solicitar la exoneración, aplicando a la deuda pública su régimen específico.
Cristina · Aragón
≈ 29.000 € de deuda
EstrategiaOrdenar todos sus contratos y acreedores para acreditar la insolvencia y solicitar la exoneración, en lugar de seguir encadenando refinanciaciones.
Sergio · Comunidad Valenciana
≈ 91.000 € de deuda
EstrategiaAnalizar sus bienes y deudas tras la venta del vehículo y solicitar la exoneración, separando lo que la ley permite cancelar por completo de la deuda pública, sujeta a límites propios.
Marta · Galicia
≈ 38.000 € de deuda
EstrategiaReconstruir el historial de préstamos y refinanciaciones y reunir la documentación económica que acreditaba la insolvencia, para solicitar la exoneración de las deudas cancelables.
David · Castilla y León
≈ 67.000 € de deuda
EstrategiaElegir la modalidad de concurso según sus bienes y solicitar la exoneración, con el tratamiento específico que la ley prevé para la deuda con Hacienda.
Cuidamos mucho la privacidad de nuestros clientes. Entendemos que, junto a los problemas de salud, las deudas son una de las situaciones más difíciles en la vida de una persona. Por eso nunca mostramos datos que permitan identificarles.
¿Te reconoces en alguna de estas situaciones? Estudiamos la tuya sin compromiso.
ESTUDIAR MI CASO
Valoración gratuita
Siempre vuelve a amanecer.
Responde unas preguntas y un abogado valorará si la Ley de Segunda Oportunidad puede ayudarte.
David Noriega revisará tu caso y te contactará en un máximo de 48 horas laborables.
Protección de datos. Responsable: David Noriega Alba – Noriega y Alba Abogados (NIF 53510713V). Finalidad: atender tu solicitud, valorar inicialmente tu situación y contactarte en relación con ella. Legitimación: tu consentimiento y la aplicación de medidas precontractuales solicitadas por ti. Destinatarios: no vendemos tus datos; los tratan proveedores tecnológicos por nuestra cuenta (como Cloudflare y GoHighLevel), lo que puede implicar transferencias internacionales con las garantías legales. Derechos: acceso, rectificación, supresión, oposición, limitación y portabilidad escribiendo a info@noriegayalba.com. Más información en la política de privacidad.
Videollamada · Teléfono · WhatsApp · Email